Synthèse — La demande de data centers en Afrique du Nord est tirée par souveraineté, cloud et nearshore. Les capacités MW et les investissements doivent être lus avec leur vintage et leur périmètre géographique.
L'Afrique du Nord s'intéresse de plus en plus à l'infrastructure des data centers, en raison des exigences de souveraineté numérique et de l'adoption du cloud. Cette analyse se concentre sur le Maroc, où EXXING a réalisé la planification de data centers à Casablanca (2010, projet n° 28), révélant une forte demande des institutions publiques et des parcs de délocalisation.
Expérience EXXING : Chaque année, les data centers de Casablanca ont identifié les facteurs de demande, notamment les initiatives de numérisation gouvernementale, la délocalisation de la croissance du secteur et les exigences de conformité du secteur bancaire. Ces premiers travaux ont mis en lumière les lacunes de l'infrastructure qui ont depuis attiré l'investissement international.
Croissance explosive et potentiel considérable
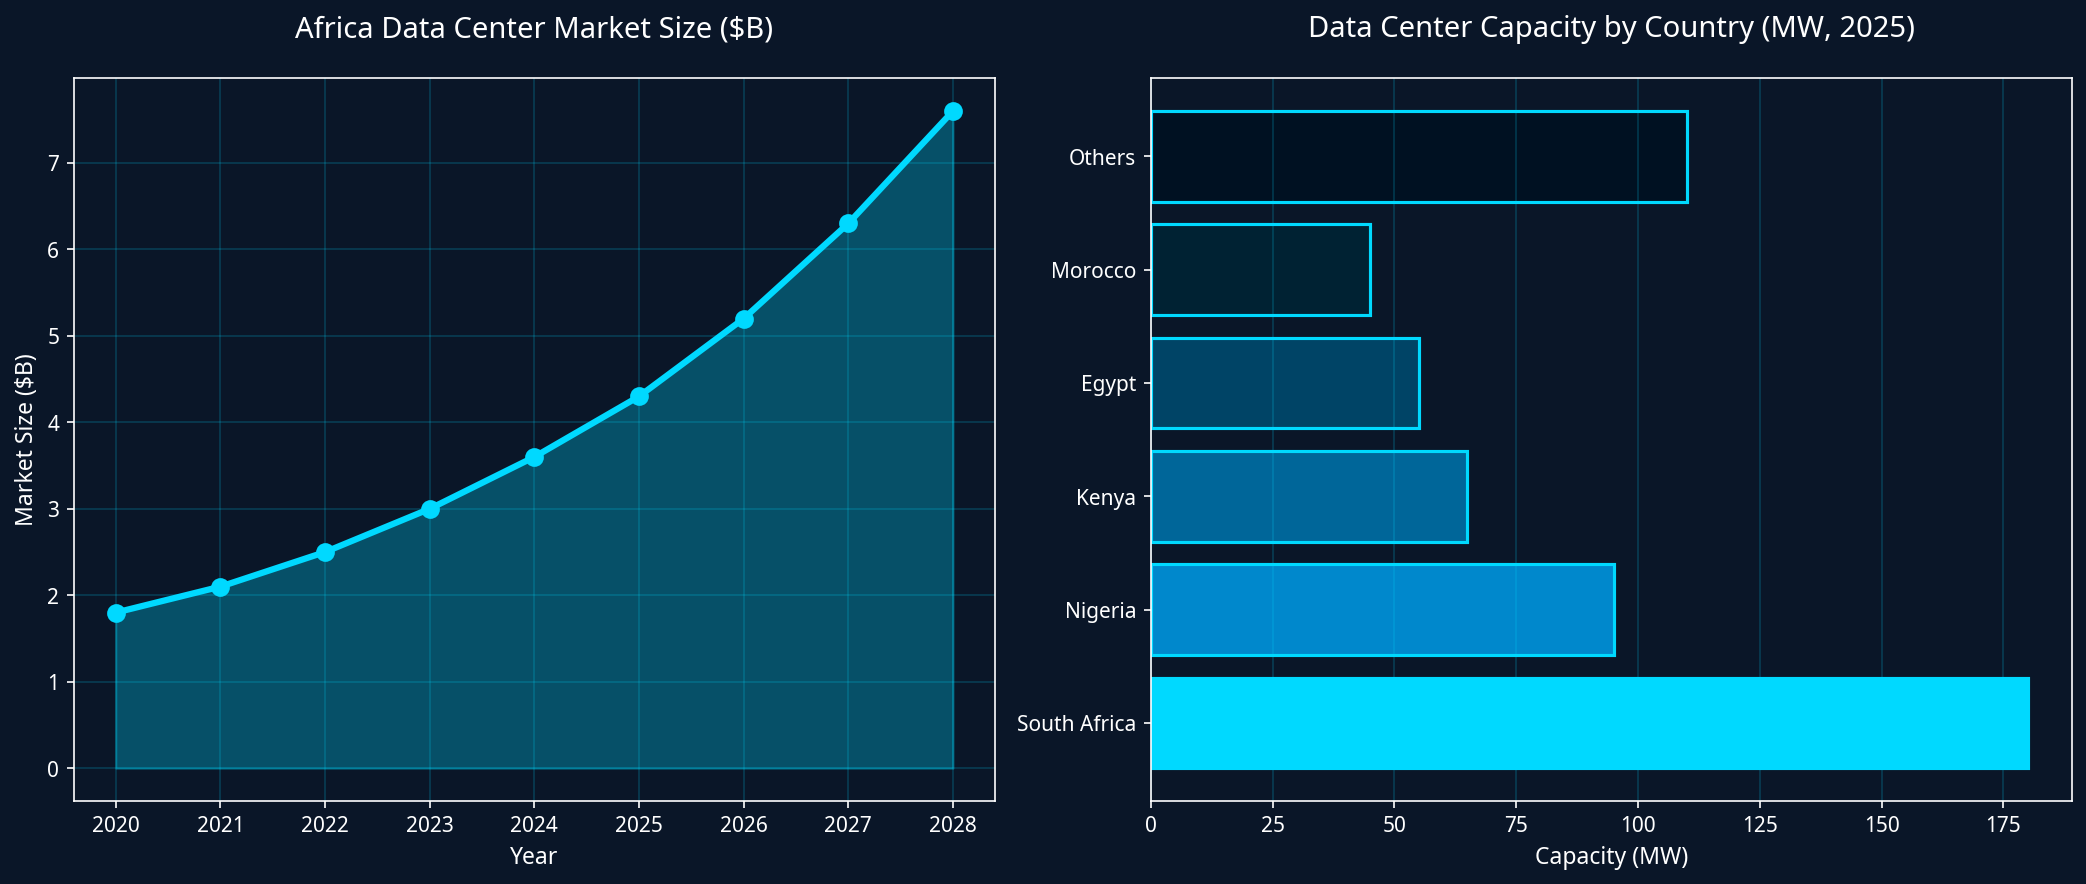
Actuellement, l'Afrique représente moins de 2 % de la capacité mondiale des data centers, avec environ 850 MW installés à la fin de 2024. Ce chiffre, loin d'indiquer un échec, souligne l'immense potentiel de croissance. Les projections sont convaincantes : d'ici 2030, la capacité installée devrait atteindre 2 100 MW, ce qui représente une multiplication par 2,5 en six ans.
Paysage des data centers nord-africain
| Pays | Capacité 2024 (MW) | Projection 2030 (MW) | TCAC | Moteurs de demande |
|---|---|---|---|---|
| Égypte | 110 | 280 | 16.8% | Numérisation publique, logistique du canal de Suez, ambitions de hub régional |
| Maroc | 45 | 125 | 18.6% | Secteur offshoring (BPO/ITO), conformité bancaire, villes intelligentes (EXXING n° 28) |
| Tunisie | 15 | 40 | 17.7% | Nearshoring vers l’Europe, export de services TIC, stabilité réglementaire |
| Total Afrique du Nord | 170 | 445 | 17.4% | Souveraineté numérique, adoption du cloud, nearshoring |
Note: Cette analyse exclut l'Afrique subsaharienne (Nigéria, Kenya, Afrique du Sud) où EXXING n'a pas d'expérience directe de projet. Les marchés nord-africains partagent des caractéristiques réglementaires (prix fondés sur les coûts, mandats de partage des infrastructures) distinctes des modèles subsahariens.
Analyse des flux d'investissement
| Source | Investissements 2020-2024 | Prévisions 2025-2030 | Acteurs clés |
|---|---|---|---|
| Opérateurs internationaux | $1.8B | $4.2B | Equinix, Digital Realty, Vantage |
| Spécialistes régionaux | $1.2B | $2.8B | Africa Data Centres, Teraco, OADC |
| Hyperscalers | $0.8B | $3.5B | Microsoft, Google, AWS |
| Opérateurs locaux | $0.4B | $1.2B | MainOne, Rack Centre, WIOCC |
| Total | $4.2B | $11.7B | — |
Moteurs de transformation
Quatre piliers fondamentaux soutiennent l'émergence de l'Afrique en tant qu'acteur clé de l'infrastructure mondiale du cloud souverain.
Premier moteur : Souveraineté numérique et conformité réglementaire
La nécessité d'accueillir des données localement est devenue une priorité stratégique pour les gouvernements et les entreprises. La loi sur la protection des données du Nigéria (2023), la loi sur la protection des données du Kenya (2019) et la POPIA sud-africaine imposent des contraintes strictes aux transferts transfrontaliers de données [3]. Ce règlement stimule la demande d'infrastructures locales:
Adoption par le secteur de l'hébergement local :
| Secteur | Taux d’hébergement local (2024) | Évolution vs 2022 | Moteur principal |
|---|---|---|---|
| Banque | 78% | +23pp | Obligation réglementaire |
| Secteur public | 65% | +18pp | Politique de souveraineté |
| Fintech | 92% | +15pp | Exigences de licence |
| Santé | 58% | +22pp | Protection des données |
| Télécommunications | 85% | +8pp | Proximité d’infrastructure |
Comparaison du cadre réglementaire :
| Pays | Législation | Localisation des données | Transfert transfrontalier | Application |
|---|---|---|---|---|
| Nigéria | NDPA 2023 | Obligatoire (sensible) | Adéquation requise | Actif |
| Kenya | DPA 2019 | Recommandé | Consentement requis | Modéré |
| Afrique du Sud | POPIA 2020 | Conditionnel | Adéquation / consentement | Actif |
| Égypte | DPL 2020 | Obligatoire (gouvernement) | Autorisation requise | En développement |
| Maroc | Law 09-08 | Conditionnel | Adéquation requise | Actif |
Deuxième moteur : Impact économique
Les data centers produisent d'importants avantages économiques au-delà de l'emploi direct.
Effets des multiplicateurs économiques :
| Catégorie d’impact | Par MW installé | Méthode |
|---|---|---|
| Emplois directs | 25-35 FTEs | Personnel d’exploitation |
| Emplois indirects | 80-120 FTEs | Chaîne d’approvisionnement, services |
| Emplois de construction | 150-200 (temporaire) | Phase de construction |
| Dépenses d’exploitation annuelles | 2-3 millions de dollars | Achats locaux |
| Contribution fiscale | 0,51 million de dollars par an | IS, foncière, utilities |
Étude de cas : Campus Teraco Johannesburg
| Indicateur | Valeur |
|---|---|
| Capacité totale | 85 MW |
| Emplois directs | 450 FTEs |
| Emplois indirects | 1 800 ETP |
| Achats locaux annuels | $45M |
| Entreprises clientes | 600+ |
| Participants au point d’échange | 40+ |
Pilote 3 : Entrée Hyperscaler
La mise à jour de l'Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hydro-Hy-Hydro-H
Hyperscaler Présence africaine:
| Fournisseur | Régions | Capacité | Investissement | Lancement |
|---|---|---|---|---|
| Microsoft Azure | Afrique du Sud (2), Égypte (prévue) | 50+ MW | 1B$+ | 2019 |
| Google Cloud | Afrique du Sud | 30+ MW | 500M$+ | 2022 |
| AWS | Afrique du Sud, Nigéria (prévue) | 40+ MW | 800M$+ | 2020 |
| Oracle Cloud | Afrique du Sud | 20+ MW | 300 millions de dollars + | 2022 |
Impact sur NP Jihlava Market:
- Validation: L'investissement international indique la maturité du marché
- Normes : Relève les critères opérationnels et de sécurité
- Ecosystem: Attracts ISV, intégrateurs de systèmes, prestataires de services gérés
- Prix: La pression concurrentielle profite aux clients
- Compétences: Les programmes de formation développent les talents locaux
Pilote 4 : Infrastructure de connectivité
Les investissements dans les câbles sous-marins ont transformé la connectivité internationale africaine, favorisant ainsi la croissance des data centers.
Capacité du câble sous-marin :
| Câble | Capacité | Points d’atterrage | Statut |
|---|---|---|---|
| 2Africa | 180 Tbps | 33 pays africains | En service 2024 |
| Equiano | 144 Tbps | Afrique du Sud, Nigéria, Namibie | En service 2023 |
| PEACE | 96 Tbps | Égypte, Kenya, Afrique du Sud | En service 2022 |
| EASSy | 10 Tbps | Afrique de l’Est | En service 2010 |
| WACS | 14.5 Tbps | Afrique de l’Ouest | En service 2012 |
Évolution du coût de latonicité:
| Route | Coût 2018 ($/Mbps/mois) | Coût 2024 | Baisse |
|---|---|---|---|
| Lagos-London | $45 | $8 | -82% |
| Johannesburg-Amsterdam | $35 | $6 | -83% |
| Nairobi-Mumbai | $55 | $12 | -78% |
| Cairo-Frankfurt | $25 | $5 | -80% |
Segmentation des marchés et possibilités
Par type de service
| Segment | Revenus 2024 | Projection 2028 | TCAC | Moteurs clés |
|---|---|---|---|---|
| Colocation | $450M | $1.1B | 25% | Migration des entreprises |
| Hyperscale | $280M | $850M | 32% | Adoption du cloud |
| Edge | $80M | $320M | 41% | Applications sensibles à la latence |
| Entreprise | $120M | $280M | 24% | Interne vers externalisé |
| Total | $930M | $2.55B | 29% | — |
Par client Vertical
| Verticale | Part de la demande | Taux de croissance | Exigences clés |
|---|---|---|---|
| Services financiers | 28% | 22% | Sécurité, conformité, faible latence |
| Télécommunications | 22% | 18% | Capacité, connectivité |
| Administration | 15% | 25% | Souveraineté, sécurité |
| Cloud / Internet | 18% | 35% | Échelle, efficacité énergétique |
| Entreprise | 12% | 20% | Fiabilité, support |
| Médias / contenus | 5% | 30% | Capacité, intégration CDN |
Investissements
Critères de sélection du site
| Facteur | Poids | Points clés |
|---|---|---|
| Disponibilité électrique | 25% | Fiabilité du réseau, accès renouvelable, coût |
| Connectivité | 20% | Proximité câbles sous-marins, présence IX |
| Demande de marché | 20% | Densité entreprises, adoption cloud |
| Cadre réglementaire | 15% | Protection des données, licences, fiscalité |
| Disponibilité des talents | 10% | Compétences techniques, coût du travail |
| Stabilité politique | 10% | Protection de l’investissement, stabilité monétaire |
Évaluation Item
| Pays | Électricité | Connectivité | Demande | Régulation | Talents | Stabilité | Global |
|---|---|---|---|---|---|---|---|
| Afrique du Sud | 3/5 | 5/5 | 5/5 | 4/5 | 4/5 | 4/5 | 4.2/5 |
| Nigéria | 2/5 | 4/5 | 5/5 | 4/5 | 4/5 | 3/5 | 3.7/5 |
| Kenya | 4/5 | 4/5 | 4/5 | 4/5 | 4/5 | 4/5 | 4.0/5 |
| Égypte | 4/5 | 4/5 | 4/5 | 3/5 | 4/5 | 3/5 | 3.7/5 |
| Maroc | 4/5 | 4/5 | 3/5 | 4/5 | 4/5 | 5/5 | 4.0/5 |
Statistiques financières
| Indicateur | Moyenne Afrique | Moyenne mondiale | Écart |
|---|---|---|---|
| Coût de construction ($/MW) | 8-12 millions de dollars | 10-15 millions de dollars | -20% |
| Coût de l’énergie ($/kWh) | 0,08-0,15 $ | 0,06-0,12 $ | +25% |
| Prix colocation ($/kW/mois) | 150 à 250 dollars | 100 à 180 dollars | +40% |
| Taux d’occupation | 65-75 % | 75-85% | -10pp |
| TRI cible | 18 à 25 % | 12-18% | +6pp |
Thèse d'investissement : Des prix et des rendements plus élevés compensent les coûts d'énergie élevés et le risque pour le pays, rendant les data centers africains attrayants pour les investisseurs tolérants aux risques.
Défis et atténuation
Infrastructure électrique
Le pouvoir demeure le principal obstacle au développement des data centers africains.
| Défi | Impact | Stratégies d’atténuation |
|---|---|---|
| Fiabilité limitée du réseau | Hausse du coût diesel / groupes | Production sur site, stockage batterie |
| Coût élevé de l’électricité | Marges réduites | PPA renouvelables, optimisation d’efficacité |
| Accès renouvelable limité | Enjeux ESG | Investissement solaire / éolien, compensation carbone |
| Contraintes de transport | Limites de choix de site | Investissement poste source, conception distribuée |
Opportunités énergétiques renouvelables: Les ressources solaires et éoliennes de l'Afrique offrent un avantage économique à long terme. Les principaux opérateurs investissent dans des AAE renouvelables :
| Opérateur | Cible renouvelable | Calendrier | Approche |
|---|---|---|---|
| Teraco | 100% | 2030 | PPA solaire, éolien |
| Africa Data Centres | 80% | 2028 | Hybride solaire–réseau |
| OADC | 100% | 2027 | Solaire sur site |
Écart de compétences
La pénurie de talents Des techniques freinent la croissance et augmentent les coûts d'exploitation.
| Rôle | Demande (2024) | Offre | Écart | Prime salariale |
|---|---|---|---|---|
| Ingénieurs data center | 2,500 | 1,800 | -28% | +35 % vs marché |
| Spécialistes réseau | 1,200 | 900 | -25% | +30 % vs marché |
| Professionnels de la sécurité | 800 | 450 | -44% | +45 % vs marché |
| Responsables d’exploitation | 400 | 320 | -20% | +25 % vs marché |
Attention : Les principaux opérateurs investissent dans des académies de formation, des partenariats universitaires et des programmes de recrutement internationaux.
Étude de cas: EXXING Advisory for data centers Investment
EXXING a conseillé un fonds européen d'infrastructure pour un investissement de 150 millions de dollars dans un data centers en Afrique de l'Ouest.
Portée de la participation
| Phase | Activités | Livrables |
|---|---|---|
| Évaluation de marché | Analyse de demande, paysage concurrentiel, revue réglementaire | Validation de la thèse d’investissement |
| Sélection de site | Analyse multicritères, visites de site, due diligence | Localisation recommandée |
| Modélisation financière | Projections de revenus, analyse de coûts, modélisation des rendements | Mémorandum d’investissement |
| Appui transactionnel | Appui à la négociation, conseil en structuration | Opération réalisée |
Principales constatations
| Facteur | Évaluation | Implication |
|---|---|---|
| Demande | Forte demande entreprises et hyperscalers | Visibilité des revenus |
| Concurrence | Offre de qualité limitée | Pouvoir de prix |
| Électricité | Contraintes réseau mais opportunité renouvelable | Solution hybride requise |
| Régulation | Cadre favorable | Risque réglementaire faible |
| Rendements | TRI projeté 22 % | Rendements attractifs ajustés du risque |
Résultat
Transaction effectuée à 145 M$ pour une installation de 25 MW avec des droits d'agrandissement de 60 MW. L'installation a atteint 70 % d'occupation dans les 18 mois suivant l'ouverture.
Conclusion
L ' Afrique représente l ' une des possibilités d ' investissement les plus importantes au monde dans les data centers. La combinaison de la croissance structurelle de la demande, des vents arrière réglementaires, de la validation de l'hyperéchelle et de l'amélioration de la connectivité crée des conditions favorables tant pour les opérateurs que pour les investisseurs.
Traitements clés:
- Trajectoire de croissance: 16 % du TCAC jusqu'en 2030 dépasse de façon significative les moyennes mondiales
- Conducteurs de la demande: Les exigences de souveraineté, l'adoption du cloud et la transformation numérique créent une demande soutenue
- Rendements des investissements : Des prix plus élevés compensent les coûts et les risques élevés
- Défi de puissance: L'investissement dans les énergies renouvelables répond à la fois aux préoccupations en matière de coûts et d'ESG
- Maturation du marché: Passage du marché émergent au marché établi
EXXING conseille les opérateurs et les investisseurs sur la stratégie des data centers africains, depuis l'évaluation du marché jusqu'à l'exécution des transactions et l'optimisation opérationnelle.
comm Explorer l'investissement dans les data centers africains?
La pratique en matière d'infrastructure d'EXXING permet d'effectuer des analyses de marché, de sélectionner les sites et de fournir des conseils sur les transactions pour les investissements dans les data centers.
Références
[1] Association des data centers africains (2024). Rapport sur le marché du Centre africain de données 2024. Un ADCA.
[2] Xalam Analytics (2024). Nigéria data centers Perspectives du marché. Analyse Xalam.
[3] Lignes directrices sur les données (2024). Comparaison de la législation africaine en matière de protection des données. OneTrust DataGuidance.
[4] Télégéographie (2024). Base de données sur la carte et la capacité des câbles sous-marins. Télégéographie.
[5] Institut de mise à jour (2024). Enquête sur les data centers mondiaux 2024. L'Institut de l'heure.
Implications pour les décideurs
- Opérateur : en tirer 2–3 décisions sous 90 jours.
- État / régulateur : isoler le fait de marché de l’objectif de politique publique.
- Investisseur : exiger sources et vintage avant d’ancrer un multiple.
Cette analyse s’inscrit dans le programme de recherche EXXING sur la stratégie TMT, les cadres réglementaires et le conseil opérationnel en EMEA et en Afrique. Pour un échange institutionnel : contact@exxing.com.
EXXING